

Витрати на відрядження в Польщі: що можна списати
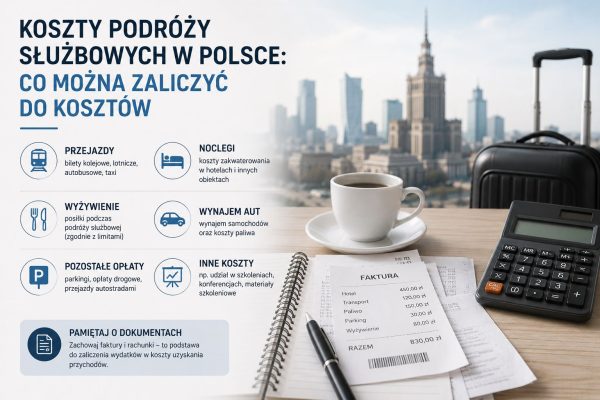
Якщо працівник польської компанії вирушає у службову поїздку країною або за кордон, компанія компенсує йому квитки, проживання в готелі та добові витрати, а також супутні витрати. Однак, оформлюючи все це в бухгалтерії, потрібно розуміти три різні аспекти обліку однієї витрати: компенсація працівнику, податкові витрати (KUP), відрахування VAT (можливість повернути ПДВ за цим чеком або фактурою). Ці три категорії збігаються не завжди. Нижче бухгалтер «Vitan» розбере, як правильно обліковувати витрати на відрядження в Польщі, які документи потрібні від працівників і де бізнес найчастіше припускається помилок.
Що вважається відрядженням (Podróż służbowa)
Відповідно до статті 775 Трудового кодексу Польщі, відрядженням вважається виконання працівником конкретного службового доручення роботодавця за межами населеного пункту, де розташований офіс компанії або постійне місце роботи спеціаліста. Розрізняють два типи поїздок:
- Krajowa podróż służbowa – відрядження територією Польщі;
- Zagraniczna podróż służbowa – закордонне відрядження.
Для комерційних компаній правила, розміри добових і порядок компенсацій можуть бути зазначені в трудовому договорі, колективному договорі або regulamin wynagradzania. Якщо внутрішні регламенти не встановлені, діють базові норми, затверджені Міністерством праці Польщі.
Перелік витрат на відрядження та правила їх списання
Щоб витрата компанії могла бути визнана koszt uzyskania przychodów (KUP), вона має бути пов’язана з отриманням, збереженням або забезпеченням джерела доходів і не повинна належати до витрат, виключених законом.
Бухгалтерія повинна обґрунтувати зв’язок поїздки з комерційною діяльністю компанії.
Вид витрати та підтвердження для списання:
- Авіаквитки – квиток + Faktura або інвойс.
- Потяг або автобус – квиток. Причому квитки за наявності реквізитів прирівнюються до Faktura VAT (ПДВ 8% за ними можна взяти до відрахування).
- Готель або апартаменти – для списання знадобиться Faktura або Rachunek.
- Добові в межах лімітів. Для списання потрібен розрахунок відрядження (rozliczenie).
- Громадський транспорт. Списується за наявності квитків.
- Таксі. Витрати списуються за наявності ділової необхідності. Для звіту потрібна Faktura або звіт із застосунку.
- Паркування та платні дороги. Для списання потрібен чек із термінала або рахунок-фактура.
Важливо враховувати, що сама наявність чеків не гарантує автоматичного списання. Бухгалтеру необхідне обґрунтування: хто, куди і навіщо їхав.
Ще одне важливе уточнення: відповідно до ст. 88 Закону про VAT, ПДВ за послуги проживання (готелі) та харчування (ресторани) не підлягає відрахуванню, навіть якщо вам виписали Faktura VAT. Повна сума брутто списується до податкових витрат (KUP), але повернути 8% або 23% VAT за цими позиціями не можна.
Як розраховуються добові та безкоштовне харчування
Dieta не є компенсацією чеків із ресторанів, а фіксованою виплатою для покриття харчування та дрібних особистих витрат під час поїздки.
Krajowa – поїздки Польщею. Стандартна ставка для цього виду поїздок становить 45 злотих на добу. Враховуйте, що до 8 годин добові не виплачуються, від 8 до 12 годин – виплачується 50% ставки (22,50 злотих), понад 12 годин – 45 злотих. Якщо в готелі надається безкоштовне харчування, розмір добових зменшується. Наявність сніданку знижує Dieta на 25%, обіду – 50%, вечері — 25%.
Zagraniczna – закордонні відрядження. У цьому випадку розмір добових залежить від країни призначення. До 8 годин – 1/3 норми, від 8 до 12 годин – 50% норми, понад 12 годин – 100% норми. У разі надання безкоштовного харчування в цьому випадку добові відповідно зменшуються: за сніданок — на 15%, за обід — на 30%, а за вечерю — на 30%. Якщо працівнику надається безкоштовне харчування протягом усього дня, йому виплачується 25% від повної суми добових.
Наведемо приклад розрахунку для нашого клієнта: працівник вирушив у відрядження до Варшави на 30 годин (1 повний день + 6 годин).
Базовий розрахунок: за першу повну добу (24 години) належить 100% добових (45 злотих), за решту 6 годин — 50% добових, тобто 22,50 злотих. Основна сума добових становить 67,50 злотих.
Облік харчування: у готелі був включений сніданок. Зменшення добових за сніданок завжди розраховується від повної базової ставки (45 злотих) і становить 25%, тобто 11,25 злотих (45*25%). До виплати: 67,50 – 11,25 = 56,25 злотих.
Нюанси обліку готелів, таксі та особистого авто
Щоб списати витрати на готель, знадобиться Faktura або Rachunek із реквізитами вашої компанії. Причому особисті послуги, такі як витрати на міні-бар, відвідування SPA, фітнесу, заборонено включати до витрат компанії на відрядження. Якщо працівник користувався чимось із переліченого, ця позиція оплачується ним окремо.
Витрати на Uber, Bolt або Freenow, наприклад трансфер з аеропорту до готелю або до офісу клієнта, визнаються. Але в описі поїздки або самому документі із застосунку необхідно вказати кінцеву точку та мету візиту.
У разі використання працівником особистого автомобіля у службових цілях компенсація (kilometrówka) розраховується шляхом множення пройденого кілометражу на офіційну державну ставку (з 2023 року — 1,15 злотих за 1 км для авто з двигуном понад 900 см³ і 0,89 злотих — до 900 см³). Чеки та фактури на бензин або обслуговування окремо списати не можна — усі ці витрати вже включені до ставки.
При цьому облік пройдених кілометрів (ewidencja przebiegu pojazdu) як і раніше є обов’язковим: працівник повинен фіксувати дату, мету поїздки, маршрут і кількість кілометрів, щоб роботодавець міг виплатити компенсацію без нарахування прибуткового податку (PIT).
Найчастіші помилки та ризики під час перевірок KAS
Деякі польські підприємці намагаються списати свої особисті витрати під виглядом відрядження, що є тригером для перевірок податкової інспекції Польщі.
Що точно не пройде:
- Якщо працівник залишився в місті на вихідні після завершення ділових переговорів, компанія не має права оплачувати або списувати витрати на готель за ці дні.
- Витрати на харчування працівника під час службового відрядження покриваються за рахунок добових і не підлягають додатковому відшкодуванню. Інакше слід оцінювати витрати, пов’язані, наприклад, із діловою зустріччю з контрагентом, які підлягають окремій податковій оцінці.
- Представницькі витрати не списуються. Наприклад, обід із клієнтом у ресторані не входить до добових. Його можна оформити за правилами представницьких витрат, де відрахування VAT і податкові витрати мають жорсткі обмеження.
Чи можна списати витрату, якщо чек втрачено?
Заява працівника про відсутність чека може бути використана для оформлення витрати, якщо він не може надати документ і пояснює причину його відсутності. Однак остаточна можливість віднесення витрати до податкових витрат залежить від можливості підтвердити її зв’язок із господарською діяльністю, а також від виконання інших податкових вимог.
Документи, які знадобляться для правильного оформлення в бухгалтерії
Працівник повинен надати авансовий звіт протягом 14 днів після закінчення поїздки. До звіту потрібно додати: розпорядження про відрядження (Polecenie wyjazdu służbowego), квитки на транспорт, фактури за готелі, чеки за паркування та платні дороги, розрахунок добових з урахуванням наданого харчування, електронні квитанції таксі.
Допомога з веденням бухгалтерії в Польщі
Правильне оформлення відряджень – лише мала частина податкової безпеки бізнесу. Наш бухгалтер у Варшаві забезпечить повний бухгалтерський та кадровий супровід вашої компанії чи ФОП у Польщі. Ми організуємо облік відповідно до правил KAS та захистимо інтереси вашого бізнесу під час податкових перевірок. Залишити заявку на консультацію ви можете на нашому сайті.