

Командировочные расходы в Польше: что можно списать
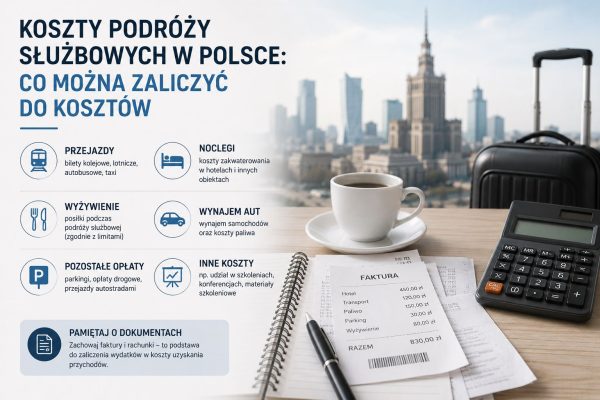
Если сотрудник польской компании отправляется в служебную поездку по стране или за границу, компания компенсирует ему билеты, проживание в отеле и суточные расходы, а также сопутствующие затраты. Однако, оформляя все это в бухгалтерии, нужно понимать три разных аспекта учета одного расхода: компенсация сотруднику, налоговые расходы (KUP), вычет VAT (возможность вернуть НДС по данному чеку или фактуре). Эти три категории совпадают не всегда. Ниже бухгалтер компании «Vitan» разберет, как правильно учитывать командировочные расходы в Польше, какие документы требуются от сотрудников и где бизнес чаще всего допускает ошибки.
Что считается командировкой (Podróż służbowa)
Согласно статье 775 Трудового кодекса Польши, командировкой считается выполнение сотрудником конкретного служебного поручения работодателя за пределами населенного пункта, где находится офис компании или постоянное место работы специалиста. Различают два типа поездок:
- Krajowa podróż służbowa – командировка по территории Польши;
- Zagraniczna podróż służbowa – зарубежная поездка.
Для коммерческих компаний правила, размеры суточных и порядок компенсаций могут указываться в трудовом договоре, коллективном договоре или regulamin wynagradzania. Если внутренние регламенты не установлены, действуют базовые нормы, утвержденные Министерством труда Польши.
Перечень командировочных расходов и правила их списания
Чтобы расход компании мог быть признан koszt uzyskania przychodów (KUP), он должен быть связан с получением, сохранением или обеспечением источника доходов и не должен относиться к расходам, исключенным законом.
Бухгалтерия должна обосновать связи поездки с коммерческой деятельностью компании.
Вид расхода и подтверждение для списания:
- Авиабилеты – билет + Faktura либо Инвойс.
- Поезд или автобус – билет. Причем билеты при наличии реквизитов приравниваются к Faktura VAT (НДС 8% по ним можно взять в зачет).
- Отель или апартаменты – для списания потребуется Faktura или Rachunek.
- Суточные в рамках лимитов. Чтобы списать, требуется расчет командировки (rozliczenie).
- Общественный транспорт. Списывается при наличии билетов.
- Такси. Расходы списываются при наличии деловой необходимости. Для отчета нужна Faktura или отчет из приложения.
- Парковка и платные дороги. Для списания требуется чек из терминала или счет-фактура.
Важно учитывать, что само по себе наличие чеков не гарантирует автоматическое списание. Бухгалтеру необходимо обоснование: кто, куда и зачем ехал.
Еще одно важное уточнение: согласно ст. 88 Закона о VAT, НДС по услугам проживания (отели) и питания (рестораны) не подлежит вычету, даже если вам выписали Faktura VAT. Полная сумма брутто списывается в налоговые расходы (KUP), но вернуть 8% или 23% VAT по этим позициям нельзя.
Как рассчитываются суточные и бесплатное питание
Dieta не является компенсацией чеков из ресторанов, а фиксированной выплатой на покрытие питания и мелких личных расходов во время поездки.
Krajowa – поездки по Польше. Стандартная ставка для этого вида поездок составляет 45 злотых в сутки. Учитывайте, что до 8 часов суточные не выплачиваются, от 8 до 12 часов – платится 50% ставки (22,50 злотых), более 12 часов – 45 злотых. Если в отеле предоставляется бесплатное питание, размер суточных уменьшается. Наличие завтрака снижает Dieta на 25%, обеда – 50%, ужина — 25%.
Zagraniczna – зарубежные командировки. В этом случае размер суточных зависит от страны назначения. До 8 часов – 1/3 нормы, от 8 до 12 часов 50% нормы, свыше 12 часов – 100% нормы. В случае предоставления бесплатного питания в этом случае суточные соответственно уменьшаются: за завтрак — на 15%, за обед — на 30%, а за ужин — на 30%. Если работнику предоставляется бесплатное питание в течение всего дня, ему выплачивается 25% от полной суммы суточных.
Приведем пример расчета для нашего клиента: сотрудник отправился в командировку в Варшаву на 30 часов (1 полный день + 6 часов).
Базовый расчет: за первые полные сутки (24 часа) полагается 100% суточных (45 злотых), за оставшиеся 6 часов — 50% суточных, то есть 22,50 злотых. Основные суточные составляют 67,50 злотых.
Учет питания: в отеле был включен завтрак. Снижение суточных за завтрак всегда рассчитывается от полной базовой ставки (45 злотых) и составляет 25%, то есть 11,25 злотых (45*25%). К выплате: 67,50 – 11,25 = 56,25 злотых.
Нюансы учета отелей, такси и личного авто
Чтобы списать расходы на отель потребуется Faktura или Rachunek с реквизитами вашей компании. Причем личные услуги, такие как расходы на мини-бар, посещение СПА, фитнеса запрещено включать в командировочные расходы фирмы. Если сотрудник пользовался чем-то из перечисленного, эта позиция оплачивается им отдельно.
Расходы на Uber, Bolt или Freenow, например, трансфер из аэропорта в отель или к офису клиента признаются. Но в описании поездки или самом документе из приложения необходимо указать конечную точку и цель визита.
При использовании сотрудником личного автомобиля в служебных целях компенсация (kilometrówka) рассчитывается путем умножения пройденного километража на официальную государственную ставку (с 2023 года — 1,15 злотых за 1 км для авто с двигателем свыше 900 см³ и 0,89 злотых — до 900 см³). Чеки и фактуры на бензин или обслуживание отдельно списать нельзя — все эти расходы уже включены в ставку.
При этом учет пройденных километров (ewidencja przebiegu pojazdu) по-прежнему обязателен: сотрудник должен фиксировать дату, цель поездки, маршрут и количество километров, чтобы работодатель мог выплатить компенсацию без начисления подоходного налога (PIT).
Самые частые ошибки и риски при проверках KAS
Некоторые польские предприниматели пытаются списать свои личные траты под видом командировки, что является триггером для проверок налоговой инспекции Польши.
Что точно не пройдет:
- Если сотрудник остался в городе на выходные после завершения деловых переговоров, компания не имеет права оплачивать или списывать расходы на отель за эти дни.
- Расходы на питание работника во время служебной командировки покрываются за счет суточных и не подлежат дополнительному возмещению. Иначе следует оценивать расходы, связанные, например, с деловой встречей с контрагентом, которые подлежат отдельной налоговой оценке.
- Не списываются представительские расходы. Например, обед с клиентом в ресторане не считается в суточные. Его можно оформить по правилам представительских расходов, где вычет VAT и налоговые расходы имеют жесткие ограничения.
Можно ли списать расход, если утерян чек?
Заявление сотрудника об отсутствии чека может быть использовано для оформления расхода, если он не может предоставить документ и объясняет причину его отсутствия. Однако окончательная возможность отнесения расхода к налоговым затратам зависит от возможности подтвердить его связь с хозяйственной деятельностью, а также от выполнения остальных налоговых требований.
Документы, которые потребуются для правильного оформления в бухгалтерии
Сотрудник должен предоставить авансовый отчет в течение 14 дней после окончания поездки. К отчету нужно приложить: распоряжение о командировке (Polecenie wyjazdu służbowego), билеты на транспорт, фактуры за отели, чеки за парковку и платные дороги, расчет суточных с учетом предоставленного питания, электронные квитанции такси.
Помощь с ведением бухгалтерии в Польше
Правильное оформление командировок – только малая часть налоговой безопасности бизнеса. Наш бухгалтер в Варшаве обеспечит полное бухгалтерское и кадровое сопровождение для вашей компании или ИП в Польше. Мы организуем учет по правилам KAS и защищаем интересы вашего бизнеса при налоговых проверках. Оставить заявку на консультацию вы можете на нашем сайте.