

Koszty podróży służbowych w Polsce: co można zaliczyć do kosztów
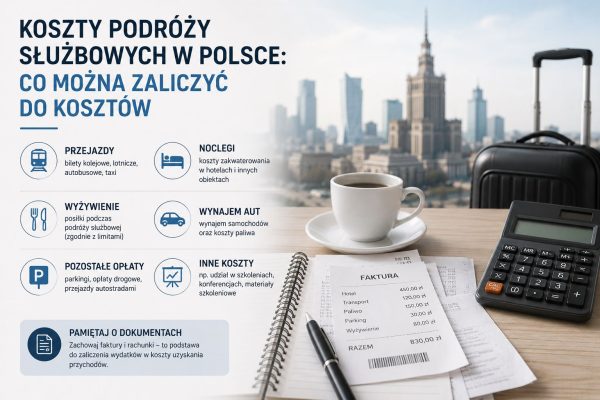
Jeśli pracownik polskiej firmy wyjeżdża w podróż służbową po kraju lub za granicę, firma zwraca mu koszty biletów, zakwaterowania w hotelu i diet, a także wydatki dodatkowe. Przy księgowaniu wszystkich tych wydatków trzeba jednak rozróżnić trzy różne aspekty rozliczenia jednego wydatku: zwrot kosztów pracownikowi, koszty uzyskania przychodów (KUP) oraz odliczenie VAT (możliwość odzyskania VAT z danego paragonu lub faktury). Te trzy kategorie nie zawsze się pokrywają. Poniżej księgowa firmy „Vitan” wyjaśni, jak prawidłowo rozliczać koszty podróży służbowych w Polsce, jakie dokumenty pracownicy powinni dostarczyć oraz gdzie firmy najczęściej popełniają błędy.
Co uznaje się za podróż służbową (Podróż służbowa)
Zgodnie z art. 775 Kodeksu pracy, podróżą służbową jest wykonywanie przez pracownika konkretnego zadania służbowego na polecenie pracodawcy poza miejscowością, w której znajduje się siedziba firmy lub stałe miejsce pracy pracownika. Wyróżnia się dwa rodzaje podróży:
- Krajowa podróż służbowa – podróż służbowa na terenie Polski;
- Zagraniczna podróż służbowa – podróż służbowa za granicę.
W przypadku firm komercyjnych zasady, wysokość diet oraz sposób zwrotu kosztów mogą być określone w umowie o pracę, układzie zbiorowym pracy lub regulaminie wynagradzania. Jeżeli wewnętrzne regulacje nie zostały ustanowione, obowiązują podstawowe zasady określone przez Ministerstwo Pracy w Polsce.
Rodzaje kosztów podróży służbowej i zasady ich rozliczania
Aby wydatek firmy mógł zostać uznany za koszt uzyskania przychodów (KUP), musi być związany z uzyskaniem, zachowaniem lub zabezpieczeniem źródła przychodów i nie może należeć do wydatków wyłączonych z kosztów na podstawie przepisów prawa.
Księgowość powinna być w stanie uzasadnić związek podróży z działalnością gospodarczą firmy.
Rodzaj wydatku i dokument potwierdzający możliwość rozliczenia:
- Bilety lotnicze – bilet + Faktura lub Invoice.
- Pociąg lub autobus – bilet. Jeżeli bilet zawiera wymagane dane, może być traktowany na równi z Fakturą VAT (VAT 8% można odliczyć).
- Hotel lub apartament – do rozliczenia potrzebna będzie Faktura lub Rachunek.
- Diety w ramach obowiązujących limitów. Do rozliczenia wymagane jest rozliczenie podróży służbowej (rozliczenie).
- Transport publiczny – rozliczany na podstawie biletów.
- Taxi – wydatki można rozliczyć, jeżeli istnieje uzasadnienie biznesowe. Do dokumentacji potrzebna jest Faktura lub raport z aplikacji.
- Parking i drogi płatne – do rozliczenia potrzebny jest paragon z terminala lub faktura.
Ważne jest, aby pamiętać, że sama obecność paragonów nie gwarantuje automatycznego zaliczenia wydatku do kosztów. Księgowość musi mieć uzasadnienie: kto, dokąd i w jakim celu podróżował.
Kolejna ważna kwestia: zgodnie z art. 88 ustawy o VAT, VAT od usług noclegowych (hotele) i gastronomicznych (restauracje) nie podlega odliczeniu, nawet jeśli otrzymali Państwo Fakturę VAT. Cała kwota brutto może zostać zaliczona do kosztów podatkowych (KUP), ale nie można odzyskać 8% lub 23% VAT z tych wydatków.
Jak obliczane są diety i bezpłatne wyżywienie
Dieta nie jest zwrotem kosztów rachunków z restauracji, lecz stałym świadczeniem przeznaczonym na pokrycie kosztów wyżywienia i drobnych wydatków osobistych podczas podróży.
Krajowa – podróże po Polsce. Standardowa stawka dla tego rodzaju podróży wynosi 45 zł za dobę. Należy pamiętać, że do 8 godzin dieta nie przysługuje, od 8 do 12 godzin wypłacane jest 50% stawki (22,50 zł), a powyżej 12 godzin – 45 zł. Jeżeli w hotelu zapewnione jest bezpłatne wyżywienie, wysokość diety ulega zmniejszeniu. Zapewnienie śniadania obniża dietę o 25%, obiadu – o 50%, a kolacji – o 25%.
Zagraniczna – zagraniczne podróże służbowe. W tym przypadku wysokość diety zależy od kraju docelowego. Do 8 godzin przysługuje 1/3 stawki, od 8 do 12 godzin – 50% stawki, a powyżej 12 godzin – 100% stawki. W przypadku zapewnienia bezpłatnego wyżywienia dieta zostaje odpowiednio pomniejszona: za śniadanie – o 15%, za obiad – o 30%, a za kolację – o 30%. Jeżeli pracownikowi zapewnione jest bezpłatne wyżywienie przez cały dzień, wypłaca mu się 25% pełnej kwoty diety.
Podajmy przykład rozliczenia dla naszego klienta: pracownik wyjechał w podróż służbową do Warszawy na 30 godzin (1 pełna doba + 6 godzin).
Podstawowe wyliczenie: za pierwszą pełną dobę (24 godziny) przysługuje 100% diety (45 zł), a za pozostałe 6 godzin – 50% diety, czyli 22,50 zł. Łączna kwota diety wynosi 67,50 zł.
Uwzględnienie wyżywienia: w hotelu zapewnione było śniadanie. Pomniejszenie diety za śniadanie zawsze oblicza się od pełnej podstawowej stawki (45 zł) i wynosi ono 25%, czyli 11,25 zł (45 × 25%). Do wypłaty: 67,50 – 11,25 = 56,25 zł.
Specyfika rozliczania hoteli, taksówek i prywatnego samochodu
Aby rozliczyć koszty hotelu, potrzebna będzie Faktura lub Rachunek zawierający dane Państwa firmy. Wydatki o charakterze osobistym, takie jak minibar, SPA czy fitness, nie mogą być zaliczane do kosztów podróży służbowej firmy. Jeżeli pracownik korzystał z którejkolwiek z tych usług, powinien opłacić je osobno.
Wydatki na Uber, Bolt lub Freenow, na przykład za przejazd z lotniska do hotelu lub do biura klienta, mogą zostać rozliczone. Jednak w opisie przejazdu lub na dokumencie z aplikacji należy wskazać miejsce docelowe oraz cel przejazdu.
Jeżeli pracownik korzysta z prywatnego samochodu w celach służbowych, zwrot kosztów (kilometrówka) oblicza się poprzez pomnożenie liczby przejechanych kilometrów przez oficjalną stawkę państwową (od 2023 roku – 1,15 zł za 1 km dla samochodów z silnikiem o pojemności powyżej 900 cm³ oraz 0,89 zł za 1 km dla samochodów do 900 cm³). Paragonów i faktur za paliwo lub serwis nie można rozliczać dodatkowo – wszystkie te wydatki są już uwzględnione w stawce.
Jednocześnie ewidencja przebiegu pojazdu nadal jest obowiązkowa: pracownik powinien rejestrować datę, cel podróży, trasę oraz liczbę przejechanych kilometrów, aby pracodawca mógł wypłacić zwrot kosztów bez naliczania podatku dochodowego (PIT).
Najczęstsze błędy i ryzyka podczas kontroli KAS
Niektórzy polscy przedsiębiorcy próbują rozliczać swoje prywatne wydatki jako koszty podróży służbowej, co może stać się sygnałem do kontroli ze strony polskich organów podatkowych.
Czego zdecydowanie nie można rozliczyć:
- Jeżeli pracownik pozostał w mieście na weekend po zakończeniu negocjacji biznesowych, firma nie ma prawa pokrywać ani zaliczać do kosztów wydatków na hotel za te dni.
- Koszty wyżywienia pracownika podczas podróży służbowej są pokrywane w ramach diety i nie podlegają dodatkowemu zwrotowi. Inaczej należy oceniać wydatki związane np. ze spotkaniem biznesowym z kontrahentem, które podlegają odrębnej ocenie podatkowej.
- Wydatki reprezentacyjne nie podlegają zaliczeniu do kosztów. Przykładowo obiad z klientem w restauracji nie jest częścią diety. Można go rozliczyć zgodnie z zasadami dotyczącymi kosztów reprezentacji, w przypadku których odliczenie VAT i możliwość zaliczenia do kosztów podatkowych podlegają istotnym ograniczeniom.
Czy można rozliczyć wydatek, jeśli paragon został zgubiony?
Oświadczenie pracownika o braku paragonu może zostać wykorzystane do udokumentowania wydatku, jeżeli pracownik nie może przedstawić dokumentu i wyjaśni przyczynę jego braku. Ostateczna możliwość zaliczenia wydatku do kosztów podatkowych zależy jednak od możliwości potwierdzenia jego związku z działalnością gospodarczą oraz spełnienia pozostałych wymogów podatkowych.
Dokumenty wymagane do prawidłowego rozliczenia w księgowości
Pracownik powinien przekazać rozliczenie zaliczki w ciągu 14 dni od zakończenia podróży. Do rozliczenia należy dołączyć: polecenie wyjazdu służbowego (Polecenie wyjazdu służbowego), bilety na transport, faktury za hotele, paragony za parking i drogi płatne, rozliczenie diet z uwzględnieniem zapewnionego wyżywienia oraz elektroniczne potwierdzenia przejazdów taksówką.
Pomoc w prowadzeniu księgowości w Polsce
Prawidłowe rozliczanie podróży służbowych to tylko niewielka część bezpieczeństwa podatkowego firmy. Zespół naszej firmy księgowej „Vitan” zapewnia kompleksową obsługę księgową i kadrową firm oraz jednoosobowych działalności gospodarczych w Polsce. Organizujemy księgowość zgodnie z zasadami KAS i chronimy interesy Państwa firmy podczas kontroli podatkowych. Wniosek o konsultację można złożyć na naszej stronie internetowej.